

Получить страховое возмещение по ОСАГО после ДТП
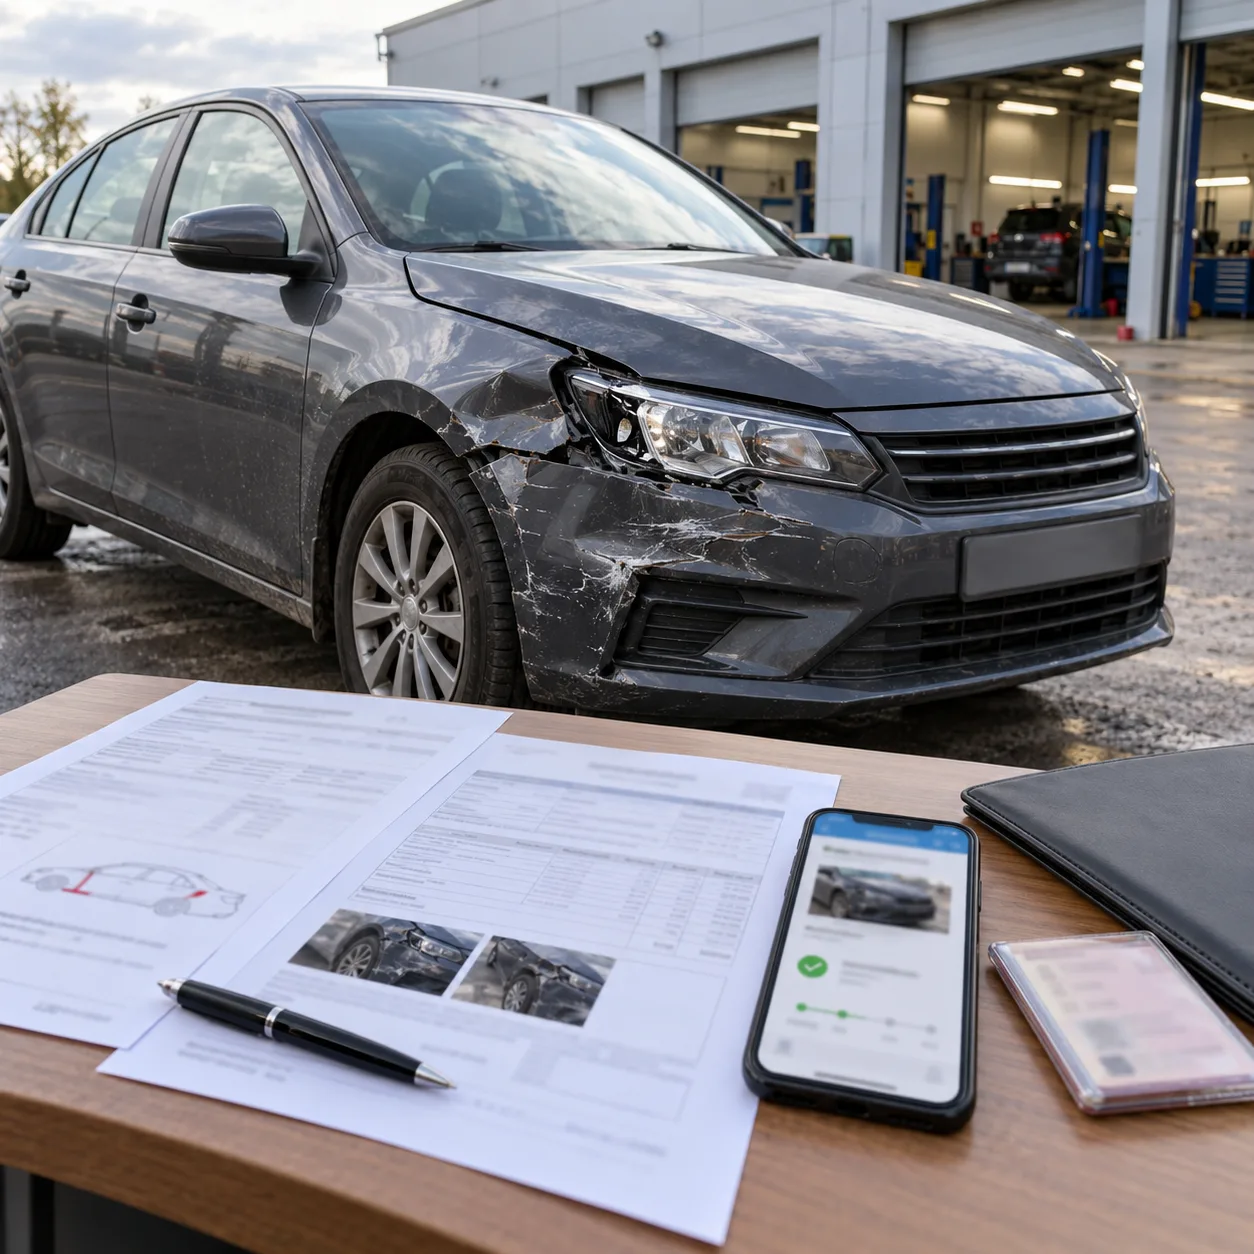
Если автомобиль пострадал в дорожно-транспортном происшествии по вине другого водителя, собственник имеет право на страховое возмещение по ОСАГО. Оно позволяет восстановить повреждённую машину за счёт страховой компании либо получить денежную компенсацию в предусмотренных законом случаях. Для этого необходимо правильно оформить ДТП, собрать подтверждающие документы, своевременно направить заявление страховщику и предоставить автомобиль для осмотра.
В 2026 году максимальный размер страхового возмещения по ОСАГО составляет 400 000 рублей за вред имуществу каждого потерпевшего и 500 000 рублей за вред жизни или здоровью каждого потерпевшего. Если авария оформлена по европротоколу, действуют дополнительные ограничения: до 400 000 рублей без разногласий и с официальной фотофиксацией, до 200 000 рублей при разногласиях с фотофиксацией и до 100 000 рублей без разногласий и без специальной фотофиксации. Эти суммы являются предельными, а фактическое возмещение зависит от установленного ущерба.
При соблюдении условий прямого возмещения убытков потерпевший обращается в свою страховую компанию, даже если виновник застрахован у другого страховщика. Если в аварии причинён вред здоровью или повреждено имущество, не относящееся к участвовавшим автомобилям, обычно необходимо обращаться к страховщику причинителя вреда. Заявление рекомендуется направить не позднее пяти рабочих дней после ДТП. Повреждённый автомобиль необходимо предоставить страховщику для осмотра, как правило, в течение пяти рабочих дней после подачи заявления с необходимыми документами.
Для легковых автомобилей физических лиц, зарегистрированных в России, приоритетным способом возмещения по ОСАГО является восстановительный ремонт на станции технического обслуживания. Денежная выплата производится в установленных законом случаях, например при полной гибели автомобиля, отсутствии подходящей ремонтной станции или наличии предусмотренного соглашения со страховщиком. При денежном расчёте стоимость заменяемых деталей обычно определяется с учётом износа, а при надлежащем восстановительном ремонте износ деталей не учитывается.
По общему правилу страховщик должен выплатить возмещение, выдать направление на ремонт либо направить мотивированный отказ в течение 20 календарных дней, за исключением нерабочих праздничных дней, после получения заявления и необходимых документов. Если выплата занижена, ремонт выполнен некачественно или страховщик нарушает сроки, можно потребовать исправления ситуации и пройти обязательный досудебный порядок разрешения спора.
Маршрут поможет определить нужную страховую компанию, проверить документы о ДТП, подать заявление, пройти осмотр автомобиля, разобраться с оценкой повреждений, получить ремонт или деньги и при необходимости оспорить решение страховщика. Он рассчитан прежде всего на потерпевшего собственника автомобиля в России, но также объясняет особенности обращения при травмах, европротоколе и других обстоятельствах.
Что входит в проект
-
1
Определить страховую компанию и право на возмещение
Сначала установи, в какую страховую компанию необходимо обращаться за возмещением. Это зависит от обстоятельств ДТП, количества участвовавших автомобилей, характера причинённого вреда и наличия действующих полисов ОСАГО.
≈ 20 мин
Если столкнулись два или более транспортных средства, гражданская ответственность их владельцев застрахована по ОСАГО и вред причинён только участвовавшим автомобилям, применяется прямое возмещение убытков. В этом случае потерпевший обращается в свою страховую компанию. Не имеет значения, что у виновника полис оформлен у другого страховщика.
Если в результате ДТП пострадали люди, повреждено чужое имущество помимо участвовавших транспортных средств либо отсутствуют другие условия прямого возмещения, заявление о страховом возмещении обычно подаётся страховщику виновника. Если одновременно повреждён автомобиль и причинён вред здоровью, важно правильно определить порядок предъявления отдельных требований.
Проверь действительность полиса ОСАГО виновника по официальной системе проверки страхования. Подготовь государственный регистрационный номер автомобиля, сведения о водителе и номер полиса, если он известен. При необходимости уточни информацию у участников ДТП или по оформленным документам.
Если выяснится, что ответственность виновника вообще не была застрахована, обычное возмещение имущественного вреда по его ОСАГО невозможно. В такой ситуации расходы на восстановление автомобиля, как правило, взыскиваются непосредственно с причинителя вреда. При причинении вреда жизни или здоровью в предусмотренных законом случаях возможно компенсационное возмещение через Российский союз автостраховщиков.
Если страховая компания лишилась лицензии или признана банкротом, порядок обращения зависит от того, соблюдаются ли условия прямого возмещения убытков. В определённых обстоятельствах можно обратиться к своему страховщику, а в других — за компенсационной выплатой в Российский союз автостраховщиков.
Проверь пределы страхового покрытия. По обычному ОСАГО максимальный размер возмещения составляет 400 000 рублей на каждого потерпевшего по имущественному вреду и 500 000 рублей по вреду жизни или здоровью. Это не означает, что страховая автоматически выплатит максимальную сумму: размер определяется характером и объёмом причинённого вреда.
Если авария оформлена по европротоколу, дополнительно проверь способ фотофиксации и наличие разногласий. При отсутствии разногласий и официальной фотофиксации возможно возмещение до 400 000 рублей, при разногласиях с фотофиксацией — до 200 000 рублей, без специальной фотофиксации и без разногласий — до 100 000 рублей. Обычные фотографии с камеры телефона не заменяют официальную фотофиксацию для повышенного лимита.
Задача выполнена, когда определён правильный страховщик, подтверждён порядок обращения и известен максимальный предел страхового возмещения для конкретного ДТП. -
2
Проверить документы о ДТП и сохранить доказательства
Перед обращением к страховщику собери документы, которыми оформлено дорожно-транспортное происшествие. Они понадобятся для подтверждения страхового случая, установления обстоятельств столкновения и определения объёма причинённого ущерба.
≈ 30 мин
Если ДТП оформлялось сотрудниками Госавтоинспекции, сохрани полученные процессуальные документы. В зависимости от обстоятельств это могут быть постановление по делу об административном правонарушении, определение об отказе в возбуждении дела, протокол или другие документы, составленные уполномоченными сотрудниками. Не требуй устаревшую отдельную справку о ДТП: такая справка больше не выдаётся по прежней форме.
Проверь, правильно ли указаны дата и место аварии, сведения о водителях и автомобилях, обстоятельства происшествия и зафиксированные нарушения. Если в документе обнаружена существенная ошибка, выясни предусмотренный порядок её исправления или обжалования. Не вноси изменения самостоятельно в официальные документы.
Если ДТП оформлялось по европротоколу на бумаге, подготовь свой экземпляр извещения, заполненный и подписанный обоими участниками на лицевой стороне. Проверь сведения о страховых полисах, обстоятельства столкновения, схему и перечень повреждений. Оборотная сторона должна содержать сведения, которые заполняет соответствующий водитель.
Если использовался электронный европротокол, сохрани его уникальный номер и подтверждение успешной отправки. Если выполнялась официальная фотофиксация через специальное приложение, проверь наличие подтверждения передачи материалов в информационную систему ОСАГО.
Сохрани собственные фотографии и видеозаписи с места аварии. Желательно иметь общие кадры расположения автомобилей, изображения государственных регистрационных номеров, дорожной обстановки и крупные планы каждого повреждённого элемента. Если столкновение записал видеорегистратор, скопируй оригинальный видеофайл до его автоматической перезаписи.
Отдельно запиши сведения о возможных свидетелях, а также обстоятельства, которые могут быть важны при дальнейшем рассмотрении страхового случая. Не редактируй исходные фотографии таким образом, чтобы изменилось их доказательственное содержание.
Если автомобиль был эвакуирован, сохрани заказ, чек и документы об оплате эвакуатора. При необходимости также сохрани подтверждение расходов на хранение повреждённого автомобиля. Обоснованные расходы, связанные со страховым случаем, могут подлежать возмещению в предусмотренном законом порядке.
Задача выполнена, когда документы о ДТП проверены, электронное или бумажное извещение сохранено, фотографии и видео доступны, а подтверждения дополнительных расходов собраны. -
3
Уведомить страховщика о происшествии
После ДТП необходимо при первой возможности сообщить страховщику о наступлении страхового случая. Не откладывай уведомление до окончания ремонта или получения окончательной оценки повреждений. Раннее обращение позволяет быстрее зарегистрировать страховой случай и организовать осмотр автомобиля.
≈ 15 мин
Найди официальный канал связи выбранной страховой компании. Это может быть личный кабинет на сайте страховщика, мобильное приложение, телефон службы урегулирования убытков или офис приёма заявлений. Используй контактные сведения с официального сайта компании либо из действующего полиса ОСАГО.
Сообщи дату, время и место аварии, государственные регистрационные номера автомобилей, сведения о полисах и способ оформления ДТП. Укажи, что обращаешься как потерпевший за страховым возмещением. Если заявление уже направлено электронно, проверь, зарегистрировано ли оно в системе страховщика.
По действующим правилам ОСАГО заявление о страховом возмещении и необходимые документы следует предъявить не позднее пяти рабочих дней после ДТП. При европротоколе отдельная обязанность своевременно передать бумажное извещение также относится к участникам происшествия. Если пятидневный срок уже прошёл, не отказывайся от обращения автоматически: направь документы без дальнейшей задержки и при необходимости объясни причины пропуска.
Уточни, принимает ли страховщик электронное заявление, какие документы он запрашивает и каким способом будет организован осмотр. Если автомобиль не на ходу, сразу сообщи об этом и укажи точный адрес его нахождения.
Попроси зарегистрировать обращение и сообщить номер страхового случая. Запиши дату и время контакта, а при наличии электронной переписки сохрани подтверждение отправки.
Не путай телефонное уведомление со страховым заявлением. Простое сообщение оператору о ДТП обычно не заменяет заявление установленной формы с необходимыми документами.
Задача завершена, когда страховщик уведомлён, номер обращения сохранён и ты знаешь, каким способом направить полноценное заявление о возмещении. -
4
Подготовить документы для заявления на возмещение
Для получения страхового возмещения необходимо подготовить заявление и предусмотренные правилами ОСАГО документы. Точный комплект зависит от того, как оформлено ДТП, кому принадлежит автомобиль, кто обращается за возмещением и какой вред причинён.
≈ 30 мин
Основной документ — паспорт потерпевшего или другого лица, имеющего право на возмещение. Для страхового дела потребуется копия документа, удостоверяющего личность, заверенная в установленном порядке. При личном обращении возьми оригинал паспорта, чтобы сотрудники страховщика могли проверить сведения и оформить необходимые подтверждения.
Подготовь свидетельство о регистрации транспортного средства (СТС) или другой документ, подтверждающий соответствующие сведения об автомобиле. Если заявитель не совпадает с собственником, заранее выясни, какие документы необходимы для подтверждения права получать страховое возмещение.
Собери документы о ДТП. При бумажном европротоколе понадобится извещение, при электронном — номер сформированного извещения. При оформлении сотрудниками полиции используются имеющиеся процессуальные документы, необходимые для конкретного страхового случая.
Подготовь сведения о полисе ОСАГО и данные страховой компании. Даже если страховщик может проверить часть информации через государственные и страховые системы, удобно иметь номер своего полиса и полиса второго участника.
Если в предусмотренном законом случае предполагается денежная выплата, подготовь банковские реквизиты получателя: номер счёта, БИК банка и другие необходимые сведения. Не путай номер банковской карты с номером банковского счёта, если страховая запрашивает именно реквизиты счёта.
Если за возмещением обращается представитель, необходимы документы, подтверждающие его полномочия. При получении денежных средств по доверенности отдельно проверь наличие полномочия на получение страхового возмещения. Для несовершеннолетнего собственника применяются правила законного представительства.
Если в ДТП пострадали люди, подготовь медицинские документы, подтверждающие травмы, диагноз, период нетрудоспособности, расходы на лечение и другие юридически значимые обстоятельства. При требованиях о возмещении вреда жизни или здоровью состав документов зависит от характера требований.
Сохрани чеки об оплате эвакуатора и хранения автомобиля, если расходы были необходимы вследствие ДТП. При наличии оснований могут учитываться и другие документально подтверждённые убытки, относящиеся к страховому случаю.
Не приобретай платные справки у посредников без необходимости. Страховщик вправе требовать документы в пределах установленного правилами ОСАГО перечня, а не произвольный набор справок по своему усмотрению.
Задача выполнена, когда собран необходимый комплект документов и подготовлены сведения для заполнения заявления. -
5
Заполнить и подать заявление о страховом возмещении
Оформи заявление о страховом возмещении или прямом возмещении убытков. Для этого используй форму, предусмотренную действующими Правилами ОСАГО, утверждёнными Положением Банка России № 837-П. Заявление можно направить через официальный электронный сервис страховщика, его мобильное приложение или подать на бумаге установленным способом.
≈ 30 мин
Если ДТП оформлено по европротоколу и выполнены условия электронной государственной услуги, можно воспользоваться сервисом «Возмещение убытков после ДТП по ОСАГО» на Госуслугах. Для этого необходима подтверждённая учётная запись и предусмотренный способ электронной подписи, в том числе через «Госключ». Если европротокол был бумажным, сервис может запросить его фотографии или скан.
В электронном или бумажном заявлении проверь ФИО потерпевшего, паспортные реквизиты, контактный телефон, сведения о повреждённом автомобиле, полисе ОСАГО и дате ДТП. Укажи место происшествия, обстоятельства столкновения и идентификатор извещения, если оно оформлялось электронно.
Подробно перечисли повреждения, которые обнаружил после аварии. Например: повреждение переднего бампера, правой фары, крыла, капота, решётки радиатора или других элементов. Если предполагаются скрытые повреждения, укажи на это в дополнительных сведениях, не представляя непроверенное предположение как установленный факт.
Если автомобиль не может самостоятельно передвигаться из-за повреждений рулевого управления, колёс, тормозов или других систем, сообщи об этом в заявлении. Укажи адрес, где автомобиль находится, и попроси организовать осмотр по месту его нахождения.
При выборе формы возмещения учитывай требования законодательства. Для легкового автомобиля физического лица, зарегистрированного в России, обычно применяется организация восстановительного ремонта. Если имеются законные основания для денежной выплаты, укажи соответствующие сведения и банковские реквизиты.
Прикрепи подготовленные документы. Убедись, что изображения читаются, все страницы документов загружены и нет случайно прикреплённых файлов с посторонними персональными данными.
Перед отправкой проверь условия дополнительных соглашений, которые может предложить страховщик. Не подписывай документ о полном урегулировании убытка, фиксированной денежной компенсации или отказе от претензий, если не понимаешь его последствий.
Отправь заявление и сохрани номер страхового дела, расписку либо электронное подтверждение получения полного комплекта документов. Если подаёшь бумаги лично, попроси отметку о приёме с датой. При почтовой подаче используй способ, позволяющий доказать дату отправки и состав вложений.
Срок рассмотрения страхового требования исчисляется по предусмотренным законом правилам после получения страховщиком заявления и необходимых документов. Поэтому подтверждение даты приёма имеет практическое значение.
Задача выполнена, когда заявление официально зарегистрировано, необходимые документы приняты и у тебя имеется подтверждение обращения за страховым возмещением. -
6
Предоставить повреждённый автомобиль на осмотр
После подачи заявления страховщик обязан организовать осмотр повреждённого автомобиля либо необходимую независимую техническую экспертизу. Это один из ключевых этапов получения возмещения, поскольку именно здесь фиксируются характер повреждений и обстоятельства, влияющие на расчёт ущерба.
≈ 30 мин
По общему правилу потерпевший обязан предоставить автомобиль или его остатки для осмотра в течение пяти рабочих дней после направления заявления и необходимых документов. Страховщик в этот же установленный период должен провести осмотр или организовать соответствующую экспертизу, если не согласованы иные сроки или не применяется предусмотренное исключение.
Свяжись со страховщиком и согласуй точную дату, время и место осмотра. Проверь, кто будет проводить процедуру: сотрудник компании, эксперт-техник или другая уполномоченная организация. Сохрани сообщение с назначенной датой либо запись о согласовании.
Если машина находится в неисправном состоянии и её нельзя безопасно доставить в пункт осмотра, заранее сообщи об этом страховщику. В таком случае осмотр проводится по месту нахождения повреждённого автомобиля. В обычных условиях установлен срок до пяти рабочих дней, а для труднодоступных и отдалённых местностей могут действовать специальные сроки.
До осмотра не устраняй повреждения, не заменяй детали и не утилизируй остатки автомобиля. Если преждевременный ремонт не позволит установить обстоятельства страхового случая или размер убытков, это может стать основанием для отказа в возмещении полностью или частично.
Если ДТП оформлялось по европротоколу, действует дополнительное ограничение: без письменного согласия страховщика нельзя приступать к ремонту или утилизации автомобиля до истечения 15 календарных дней со дня происшествия, за исключением нерабочих праздничных дней. Сам по себе проведённый осмотр не всегда означает автоматическое разрешение на досрочный ремонт.
На осмотре покажи все повреждённые элементы, которые связываешь с ДТП. Особое внимание удели скрытым дефектам: креплениям бампера, усилителям, датчикам, деталям подвески, системе охлаждения и другим элементам, которые могли пострадать при столкновении. Если для их выявления требуется разборка, согласуй проведение необходимых действий.
Попроси ознакомить тебя с результатами осмотра. Если в документе отсутствует видимое повреждение или указаны неверные сведения, сообщи об этом специалисту и зафиксируй замечание. Подписание акта осмотра не должно означать согласие с заведомо неполными сведениями.
Если страховщик не организует осмотр в установленный срок, сохрани подтверждения своих обращений и готовности предоставить автомобиль. В предусмотренном законом порядке после нарушения страховщиком обязанностей можно организовать собственную независимую техническую экспертизу, но сначала необходимо выполнить условия такой процедуры.
Задача завершена, когда автомобиль предоставлен на осмотр, повреждения зафиксированы и имеются подтверждения проведённой процедуры. -
7
Проверить оценку ущерба и учёт всех повреждений
После осмотра ознакомься с результатами определения ущерба. Страховщик оценивает стоимость восстановления автомобиля по Единой методике Банка России, утверждённой Положением № 755-П, с учётом её действующей редакции и справочников средней стоимости запасных частей, материалов и работ.
≈ 30 мин
С 11 июля 2026 года действуют изменения порядка формирования справочников стоимости ремонта по ОСАГО. Они предусматривают более строгий подход к учёту дешёвых аналогов оригинальных деталей, определению стоимости расходных материалов и затратам на одноразовые комплектующие. Поэтому оценка должна производиться с использованием применимой к страховому случаю методики и актуальных справочных данных.
Проверь, какие повреждённые детали включены в расчёт. Сравни их с фотографиями ДТП и результатами осмотра. Если эксперт не учёл повреждение крыла, фары, крепления бампера или другого элемента, подготовь замечания и попроси страховщика рассмотреть вопрос о дополнительном осмотре.
Учитывай разницу между денежной выплатой и восстановительным ремонтом. При денежной выплате стоимость заменяемых деталей рассчитывается с учётом их износа, который не может превышать 50% стоимости соответствующих комплектующих. При надлежащем ремонте легкового автомобиля физического лица, зарегистрированного в России, износ заменяемых деталей не учитывается.
Проверь также возможность возмещения утраты товарной стоимости автомобиля (УТС). Она представляет собой уменьшение рыночной стоимости машины после ДТП и ремонта из-за ухудшения состояния деталей и конструктивных элементов. УТС может входить в состав возмещаемого ущерба при наличии соответствующих условий, даже если автомобиль технически восстановлен.
Если автомобиль получил серьёзные повреждения, выясни, не рассматривается ли он как полностью погибший. В этом случае расчёт производится по специальным правилам с учётом действительной стоимости транспортного средства до ДТП и стоимости годных остатков.
При наличии сомнений в оценке можно обратиться к независимому эксперту-технику, имеющему право проводить соответствующую экспертизу. Для дальнейшего спора важен расчёт, выполненный по установленной методике ОСАГО, а не только коммерческое предложение обычного автосервиса.
Перед заказом платной экспертизы проверь, какие действия уже выполнил страховщик. Если страховая компания не организовала обязательный осмотр в установленный срок, у потерпевшего могут возникать специальные права на проведение собственной экспертизы. В других ситуациях независимое исследование может использоваться как доказательство при споре, но его стоимость не всегда автоматически возмещается.
Задача выполнена, когда понятен состав учтённых повреждений, проверен принцип расчёта ущерба и определено, требуется ли дополнительная экспертиза или уточнение оценки. -
8
Определить законную форму возмещения: ремонт или деньги
После оценки повреждений уточни, каким способом страховая компания должна возместить ущерб. В России для легковых автомобилей физических лиц, зарегистрированных на территории страны, основным вариантом является восстановительный ремонт на станции технического обслуживания, соответствующей требованиям Закона об ОСАГО.
≈ 25 мин
При ремонте страховщик выдаёт направление на станцию, с которой у него заключён договор. Перечень таких СТО должен быть доступен на сайте страховой компании. Проверь адрес станции, обслуживаемые марки автомобилей, возможность ремонта конкретной машины и предполагаемые сроки.
По общему правилу СТО должна находиться не далее 50 километров по автомобильным дорогам от места ДТП или места жительства потерпевшего по его выбору. Исключение возможно, когда страховщик организует или оплачивает доставку автомобиля до ремонтной организации и обратно.
Для автомобилей, с года выпуска которых прошло менее двух лет, при соблюдении установленных условий ремонт должен выполняться на станции, обслуживающей соответствующую марку по договору с производителем, импортёром или дистрибьютором. Это правило направлено на сохранение гарантийных обязательств.
При восстановительном ремонте не допускается использование бывших в употреблении или восстановленных деталей, когда необходима их замена, если только потерпевший и страховщик специально не согласовали иной вариант. Не подписывай заранее подготовленное согласие на старые детали, если не собираешься разрешать их использование.
Денежная выплата предусмотрена законом в определённых ситуациях. Например, при полной гибели транспортного средства, смерти потерпевшего, причинении тяжкого или средней тяжести вреда здоровью при выборе установленного способа возмещения, наличии специальных прав у потерпевшего с инвалидностью, отсутствии подходящей СТО и в других предусмотренных случаях.
Деньги могут быть выплачены и на основании соглашения между потерпевшим и страховщиком. Однако не стоит автоматически соглашаться на фиксированную сумму ради быстрого перечисления. После подписания соглашения о полном урегулировании убытка может оказаться сложнее предъявлять дополнительные требования по первоначально неучтённым повреждениям.
Если хочешь отремонтировать автомобиль на собственной станции технического обслуживания, которой нет в перечне страховщика, необходимо получить письменное согласие страховой компании. При таком согласовании действуют специальные условия направления на ремонт и увеличенный срок рассмотрения заявления.
Если расчётная стоимость ремонта превышает страховой лимит, страховщик может предложить доплату со стороны потерпевшего либо применить другой предусмотренный законом вариант возмещения. Уточни точную сумму и правовое основание доплаты до подписания каких-либо документов.
Задача выполнена, когда проверена предложенная форма возмещения, известны условия ремонта или денежной выплаты и нет непонятных соглашений, ограничивающих твои права. -
9
Проверить решение страховщика и соблюдение сроков
После подачи заявления и проведения осмотра страховая компания должна принять решение о возмещении ущерба. Необходимо проверить, какой срок применяется к твоему обращению и когда он начал исчисляться.
≈ 15 мин
По общему правилу страховщик обязан в течение 20 календарных дней, за исключением нерабочих праздничных дней, со дня получения заявления с необходимыми документами произвести страховую выплату, выдать направление на ремонт либо направить мотивированный отказ.
Если по письменному согласованию выбран ремонт на станции, с которой у страховщика нет договора, для рассмотрения применяется специальный срок — 30 календарных дней, за исключением нерабочих праздничных дней.
Отсчёт срока необходимо вести с учётом даты принятия полного комплекта документов, а не только первого телефонного звонка. Если потерпевший не представил автомобиль на согласованный осмотр, в предусмотренных законом случаях срок рассмотрения может быть продлён. Поэтому важно сохранять подтверждения передачи документов и выполнения обязанностей по осмотру.
Проверь статус страхового дела через официальный личный кабинет страховщика, приложение или службу урегулирования убытков. Используй номер дела, полученный при подаче заявления. При необходимости запроси сведения о принятом решении в письменном виде.
Если страховщик согласовал денежное возмещение, проверь указанную сумму, дату решения и реквизиты получателя. Если выдано направление на ремонт, изучи адрес СТО, срок проведения работ и перечень согласованных повреждений.
При отказе в возмещении страховая компания должна указать причины. Сохрани официальный ответ и проверь, на какие обстоятельства она ссылается. Не ограничивайся устным сообщением оператора о том, что случай якобы не является страховым.
При нарушении срока выплаты или выдачи направления на ремонт может возникать право на неустойку. По статье 12 Закона об ОСАГО за просрочку страхового возмещения предусмотрена неустойка в размере 1% от определённой по закону суммы возмещения за каждый день просрочки. За нарушение срока направления мотивированного отказа предусмотрена отдельная финансовая санкция.
Не рассчитывай неустойку произвольно и не включай в неё неподтверждённые суммы. Право и размер дополнительных требований зависят от конкретного нарушения, установленного размера возмещения, периода просрочки и законодательных ограничений.
Задача выполнена, когда получено официальное решение страховщика, проверен применимый срок и понятно, какую выплату или какой ремонт предстоит получить. -
10
Получить страховую выплату или принять автомобиль после ремонта
После положительного решения необходимо получить фактическое страховое возмещение. В зависимости от формы урегулирования это может быть перечисление денег либо восстановительный ремонт на станции технического обслуживания. Проверять нужно именно исполнение обязательства, а не только уведомление о его одобрении.
≈ 40 мин
Если назначена денежная выплата, проверь поступление средств на банковский счёт. Сравни фактически зачисленную сумму с решением страховщика и сохрани банковскую выписку. Если деньги не поступили в установленный срок, направь обращение страховщику с номером дела и реквизитами платежа.
При денежном возмещении учитывай, что фактическая стоимость ремонта в обычном автосервисе может отличаться от страхового расчёта по Единой методике. Если есть основания считать выплату неправомерно заниженной, не закрывай вопрос без проверки. Сохрани расчёт страховой, фотографии повреждений и документы независимой экспертизы, если она проводилась.
Если выдано направление на ремонт, свяжись с указанной станцией технического обслуживания и согласуй дату передачи автомобиля. Проверь, что СТО получила направление и готова выполнить работы на условиях ОСАГО. При передаче автомобиля оформи предусмотренные документы и зафиксируй его состояние.
Срок восстановительного ремонта по общему правилу не должен превышать 30 рабочих дней со дня предоставления автомобиля на СТО или передачи страховщику для организации транспортировки. Увеличивать этот срок без законных оснований и надлежащего согласования нельзя.
После завершения ремонта внимательно осмотри автомобиль. Проверь качество окраски, зазоры между кузовными элементами, крепления бамперов, работу фар, датчиков, замков, стеклоподъёмников и других систем, повреждавшихся в ДТП. Если при столкновении пострадала ходовая часть, убедись, что соответствующие неисправности устранены.
Сравни фактически выполненные работы с согласованным объёмом ремонта. Если обнаружены дефекты, недоделки или повреждения, которых не было при передаче, укажи их в документах приёмки и потребуй устранения. Не подписывай без замечаний документ, подтверждающий качественное выполнение всех работ, если видишь существенные недостатки.
Для восстановительного ремонта по ОСАГО установлен минимальный гарантийный срок шесть месяцев. Для кузовных работ и работ, связанных с использованием лакокрасочных материалов, минимальный гарантийный срок составляет 12 месяцев. Сохрани документы о ремонте и условиях гарантии.
Если выявлены скрытые повреждения, которые обнаружились уже при разборке автомобиля на СТО, не соглашайся автоматически оплачивать их самостоятельно. Сначала выясни, проведены ли дополнительный осмотр и согласование со страховщиком и как соответствующие работы относятся к ДТП.
Задача выполнена, когда деньги фактически поступили в правильном размере либо автомобиль возвращён после надлежащего ремонта, проведена проверка качества и сохранены документы об исполнении страхового обязательства. -
11
Направить страховщику требование при занижении выплаты или нарушении прав
Если страховая компания занизила сумму возмещения, отказала в выплате, затянула рассмотрение дела, направила автомобиль на неподходящую СТО или организовала некачественный ремонт, необходимо оформить письменное требование о восстановлении нарушенного права. Если возмещение получено полностью и претензий нет, этот этап можно пропустить.
≈ 45 мин
Начни с определения конкретного нарушения. Например, страховщик не учёл повреждение двери, неправильно рассчитал замену фары, отказался учитывать утрату товарной стоимости, перечислил меньшую сумму без понятного объяснения или не выполнил обязанность организовать ремонт в установленный срок.
Собери подтверждения: документы о ДТП, заявление о возмещении, результаты осмотра, расчёт ущерба, направление на ремонт, переписку, банковские документы, фотографии, заключение независимого эксперта при наличии и документы СТО. Сохрани также дату принятия первоначального заявления, чтобы определить возможный период просрочки.
Подготовь обращение на имя страховой компании. Укажи свои ФИО, контактные данные, номер страхового дела и дату ДТП. Кратко изложи обстоятельства и конкретные нарушения. Затем сформулируй требование: доплатить определённую сумму, организовать надлежащий ремонт, устранить его недостатки, пересмотреть отказ или выплатить предусмотренную неустойку.
Если оспариваешь размер возмещения, приложи расчёт требуемой суммы и имеющиеся доказательства. При отсутствии полноценного заключения эксперта можно первоначально запросить обоснование расчёта и указать на конкретные неучтённые повреждения. Страховщик обязан ознакомить потерпевшего с результатами осмотра и экспертизы предусмотренным способом, хотя обязанность автоматически выдавать копии всех материалов установлена не во всех ситуациях.
Направь обращение через официальный сайт, личный кабинет страховщика либо другим способом, позволяющим подтвердить получение. Для последующего обращения к финансовому уполномоченному важно, чтобы требование было официально зарегистрировано.
В соответствии с законодательством о финансовом уполномоченном страховщик должен рассмотреть обращение и направить мотивированный ответ в течение 15 рабочих дней, если заявление подано в электронной форме по утверждённой стандартной форме и с момента нарушения прав прошло не более 180 дней. В иных случаях применяется срок 30 календарных дней.
Не путай это обращение с первоначальным заявлением о страховом возмещении. Это отдельная стадия досудебного урегулирования спора, необходимая перед обращением к финансовому уполномоченному в предусмотренных законом случаях.
Если страховщик согласен исправить нарушение, проверь фактическую доплату, оформление нового направления на ремонт или устранение дефектов. Если получен отказ, неудовлетворительный ответ либо ответ не поступил в установленный срок, переходи к следующему этапу.
Задача выполнена, когда письменное требование официально направлено, подтверждение его получения сохранено, а после рассмотрения известен результат либо зафиксировано нарушение срока ответа. -
12
Обратиться к финансовому уполномоченному и защитить свои права
Если страховая компания не удовлетворила обоснованное требование, следующим этапом обычно становится обращение к финансовому уполномоченному. Для споров граждан со страховыми компаниями по ОСАГО предусмотрен обязательный досудебный порядок, который необходимо пройти перед предъявлением соответствующих требований в суд.
≈ 45 мин
Финансовый уполномоченный рассматривает имущественные требования потребителей финансовых услуг к страховщикам по ОСАГО в пределах своей компетенции. Для обычного гражданина подача такого обращения бесплатна. Не требуется оплачивать услуги посредника, чтобы получить доступ к процедуре.
Перед обращением убедись, что уже направил страховщику заявление о восстановлении нарушенного права и получил ответ либо дождался окончания установленного срока его рассмотрения. Если этот этап пропущен, финансовый уполномоченный может не принять обращение к рассмотрению по существу.
Открой официальный сайт Службы финансового уполномоченного и перейди в раздел подачи обращения. Авторизуйся предусмотренным способом и заполни сведения о себе, страховой компании, договоре ОСАГО, ДТП и нарушенном праве.
Укажи, в чём состоит требование. Например, доплата страхового возмещения, взыскание неустойки за нарушение срока, возмещение расходов на предусмотренную экспертизу либо разрешение другого имущественного спора, входящего в компетенцию финансового уполномоченного.
Приложи документы о ДТП, заявление о страховом возмещении, расчёт страховой компании, документы осмотра, своё письменное требование к страховщику, подтверждение его отправки и ответ страховой компании при наличии. Если проводилась независимая экспертиза, приложи заключение и документы об оплате.
Требования должны быть конкретными и подтверждаться расчётами. Если считаешь, что страховщик недоплатил 60 000 рублей, укажи эту сумму и объясни её происхождение. Если одновременно заявляешь неустойку, приведи основание и период просрочки.
Финансовый уполномоченный рассматривает обращение в предусмотренные законом сроки и при необходимости организует экспертное исследование. По общему правилу решение по обращению потребителя принимается в течение 15 рабочих дней со дня передачи обращения на рассмотрение, но законодательством предусмотрены случаи продления или приостановления этого срока.
Если решение вынесено в твою пользу, изучи установленную сумму и порядок исполнения. Обязательное для страховщика решение подлежит исполнению в предусмотренном порядке. Если страховщик не исполняет вступившее в силу решение, можно использовать предусмотренные законом механизмы принудительного исполнения.
Если результат не устраивает либо спор не может быть полностью разрешён финансовым уполномоченным, проверь возможность обращения в суд. Для судебного разбирательства сохрани все документы, решение финансового уполномоченного и подтверждения прохождения обязательного досудебного порядка.
Отдельно учитывай пределы ответственности страховщика. Стандартный лимит ОСАГО по имущественному вреду составляет 400 000 рублей, а в отдельных случаях европротокола он ниже. Если фактический ущерб превышает страховое покрытие, вопрос взыскания разницы с причинителя вреда рассматривается отдельно по правилам гражданского законодательства. При этом нельзя автоматически требовать от страховщика любую стоимость ремонта сверх законного страхового лимита.
При серьёзном споре о размере ущерба, ответственности сторон или необходимости взыскания дополнительных убытков может быть полезна консультация юриста, специализирующегося на ОСАГО. Однако не подписывай договор уступки права требования или соглашение с автоюристами, не разобравшись в его условиях, размере вознаграждения и последствиях передачи права на возмещение.
Задача выполнена, когда финансовому уполномоченному направлено корректное обращение, получено решение и при необходимости определён дальнейший законный способ защиты права. Если страховое возмещение получено полностью и нарушений нет, этот этап не требуется. Проект завершён после фактического получения надлежащего возмещения либо выполнения всех необходимых активных действий по его законному взысканию.
Другие проекты: Автомобиль
 Автомобиль
Оформить ДТП по европротоколу
Европротокол позволяет самостоятельно оформить небольшое дорожно-транспортное происшествие без вызова сотрудников Госавтоинспекции. Такой порядок…
 Автомобиль
Поставить автомобиль на учёт после покупки
После покупки автомобиля новый владелец должен оформить его на себя в Госавтоинспекции. Для подержанного автомобиля, который уже стоял на…
 Автомобиль
Оформить электронный полис ОСАГО
Готовый маршрут оформления электронного ОСАГО без посещения офиса страховой компании. Ты подготовишь данные автомобиля и водителей, проверишь свой…
Не просто список задач, а ясность о своём дне.
Dayzen помогает собирать задачи, проекты, привычки, состояние и заметки в одном месте. А AI-отчёты превращают прожитый день в понятные выводы и следующий фокус.